
Positif di bawah TEKANAN
Gambaran tahun ini mendapati bahawa industri makanan ringan yang lazat di seluruh Eropah terus memberikan prestasi yang mantap. Ia merupakan satu pencapaian yang sangat mengagumkan dalam menghadapi gabungan faktor luaran yang berkuasa yang mencipta cabaran besar di semua sektor perniagaan.
Hari-hari gelap penutupan Eropah telah surut, tetapi varian virus yang muncul di sebalik COVID-19 memastikan bahawa wabak itu terus berlanjutan. Sementara itu, pembukaan semula ekonomi mendedahkan industri kepada masalah rantaian bekalan dan masalah logistik. Kesan ini masih dirasai apabila perang di Ukraine melanda, menjadikan segala-galanya menjadi lebih teruk. Kini tindakan Rusia dan sekatan yang terhasil menyekat bekalan komoditi makanan dan bahan kimia pertanian dan terdapat kebimbangan bahawa sekatan boleh mencetuskan tindakan balas daripada Rusia ke atas bekalan tenaga ke Eropah.
Hasilnya ialah inflasi yang melonjak dan persekitaran perniagaan yang sangat tidak menentu.
Hari bekerja. Nyahlanggan dengan satu klik.
“Kami semua terharu dengan serangan kejam Rusia ke atas Ukraine dan industri kami masih menghadapi kejatuhan dari segi akses sukar kepada gandum dan terutamanya minyak bunga matahari. Kami telah bekerja di barisan hadapan bersama-sama dengan FoodDrinkEurope dan Suruhanjaya Eropah untuk membenarkan ahli kami fleksibiliti sepenuhnya apabila menggunakan minyak lain, serta isu berkaitan seperti pelabelan produk,” kata Ketua Pengarah ESA Sebastian Emig.
“Kami juga telah melakukan penilaian dalaman terhadap bidang tumpuan ESA berhubung dengan potensi cabaran lain yang mungkin timbul akibat perang atau daripada peraturan EU sedia ada atau akan datang. Matlamat kami adalah untuk menyediakan perniagaan ahli dan bersedia.”
Ia adalah gambar latar belakang yang suram, tetapi pembuat snek lazat yang berdaya tahan telah terus menyampaikan kepada pengguna dan perniagaan melalui semua itu.
TOKOH TAJUK
Angka jualan nilai tajuk utama Euromonitor International untuk snek lazat di Eropah Barat meningkat daripada €29,926.8 juta pada 2021 untuk mencapai €32,663.8 juta yang dijangkakan menjelang akhir tahun 2022. Itu pertumbuhan 9% yang sangat sihat. Pasaran Eropah Timur meningkat daripada €6,663.8 juta pada 2021 kepada €7,310.4 juta yang dijangkakan tahun ini. Itu hampir 10%.
Penggunaan per kapita juga merupakan kisah dua bahagian, dengan orang Eropah Barat mengunyah makanan ringan bernilai €64.2 tahun ini (meningkat daripada €58.9 pada 2021) dan Eropah Timur membelanjakan €22.8 yang lebih sederhana (€20.7 tahun lepas). Ini dibandingkan dengan purata global €24.0 untuk 2022.
Mengutamakan pasaran yang lebih besar di Eropah Barat, laporan "Pasport" Euromonitor baru-baru ini mengenai makanan ringan berperisa mengatakan: "Rantau secara keseluruhan, serta kebanyakan negaranya, menyaksikan pertumbuhan jualan nilai runcit yang lebih kukuh pada tahun 2020, apabila lebih banyak kesempatan penggunaan bergerak. masuk ke rumah orang ramai kerana sekatan dan bekerja/belajar dari rumah. Walaupun pertumbuhan merosot dengan ketara pada 2021, ia masih positif, dengan beberapa perubahan yang dilihat setahun sebelumnya berterusan ke tahun baharu.”
“Makanan ringan yang lazat akan terus mencatatkan kadar pertumbuhan positif pada tahun-tahun akan datang, menjadi lebih kukuh apabila tempoh ramalan berlangsung. Kacang, biji benih dan campuran jejak akan memacu pertumbuhan jualan sebenar, manakala sayur-sayuran, nadi dan kerepek roti akan terus menjadi kategori paling dinamik, dengan kebimbangan kesihatan terus diketengahkan di Eropah Barat sepanjang 2021-2026.”
Begitu juga, Euromonitor merumuskan prestasi di Eropah Timur seperti berikut: “Walaupun negara-negara Eropah Timur mengalami gangguan besar pada 2020 dan 2021 akibat pandemik COVID-19, jualan secara amnya terus mencatatkan pertumbuhan positif. Walaupun beberapa dorongan atau jualan semasa dalam perjalanan mungkin telah hilang akibat sekatan mobiliti, produk dalam pasaran ini mewakili makanan ringan mampu milik, dengan pengasingan di rumah sebenarnya membantu meningkatkan jualan dalam banyak kes.” Penganalisis itu meramalkan pertumbuhan pasaran positif di seluruh Eropah Timur sehingga sekurang-kurangnya 2026.
Mungkin ia patut menambah nota berhati-hati bahawa unjuran Euromonitor telah dibuat pada awal tahun, sebelum perang di Ukraine.
LEPAK PANDEMIK
"COVID adalah detik WWII kami dari segi anjakan masyarakat," kata Alex Skidmore, pakar risikan pasaran dengan Griffith Foods. Griffith baru-baru ini menjalankan tinjauan tentang sikap pengguna terhadap snek dan pemakanan sihat di seluruh Eropah. "Sekarang kita mendapat lebih banyak kebimbangan - kehilangan pekerjaan, kemelesetan, pengasingan sosial, penguncian - dan ini semua telah menimbulkan keperluan untuk snek." Para penyelidik mendapati bahawa apa yang diharapkan oleh semua pengguna yang cemas ini daripada makanan ringan adalah sedikit berbeza di seluruh kumpulan umur yang berbeza. Walaupun Gen Z mengatakan mereka mencari gangguan, Milenium dan kumpulan yang lebih tua mendambakan keselesaan.
Apa sahaja yang orang harap dapat temui di bahagian bawah pek snek, wabak itu menyaksikan lonjakan jualan pada tahun 2020 berkat penggunaan di rumah. Pertumbuhan kemudian jatuh kembali untuk menetap pada tahap yang lebih rendah pada 2021 apabila sekatan semakin berkurangan. Hampir semua negara Eropah terus mengalami beberapa pertumbuhan nilai tahun lepas, walaupun itu sebahagiannya disebabkan oleh kenaikan harga apabila kos input dan inflasi mula meningkat. Oleh itu, gambar untuk volum jualan adalah lebih bercampur-campur.
IRI menggunakan penyelidikannya untuk memecahkan nilai jualan untuk beberapa pasaran utama Eropah. Dalam mata wang tempatan, Itali mengalami pertumbuhan 11% pada 2020, jatuh semula kepada 9% tahun lepas. Jerman berjaya 8% dan 5%, UK 5% dan 1%, Greece 2% dan 0.8% dan Sepanyol 2% dan 0.4%. Sementara itu Belanda menurunkan nilai tahun lepas dengan -2%.
“Snek masin mendapati pertumbuhan pada 2021 di kebanyakan negara disebabkan sebahagiannya oleh model kerja hibrid dan meningkat di rumah. Walaupun negara berbeza sering mentakrifkan snek masin sedikit berbeza, salah satu perkara yang telah menjadi ketara ialah banyak negara telah melihat peningkatan yang positif, kecuali pasangan,” kata Naib Presiden eksekutif IRI Sally Lyons 'Wyatt.
Industri snek rendah kalori global menjana €6.5 bilion pada 2020, dan €20.5 bilion tahun lepas, menurut Allied Market Research.”
Menurut Javier Sanchez, pengarah pembangunan perniagaan global untuk Bahagian Worldpanel Kantar, penggunaan di luar rumah (OOH) masih belum pulih sepenuhnya sejak 2020, memberi ruang untuk pertumbuhan selanjutnya. Berikutan tempoh yang menyaksikan OOH jatuh dari tebing pada tahun 2020, diikuti oleh lantunan selepas penguncian pada tahun 2021, Q1 2022 menyaksikan keseluruhan snek yang lazat meningkat 4% berbanding dua tahun lalu, tetapi ini sebahagian besarnya disebabkan oleh kenaikan 7% dalam -penggunaan rumah manakala OOH kekal 3% turun.
Penganalisis lain mengenal pasti corak yang sama, dengan pertumbuhan pesat dalam rumah semakin perlahan dan hanya pemulihan beransur-ansur dalam OOH. Di UK, misalnya, Mintel mendapati bahawa 56% pengguna berkata pada tahun 2021 mereka telah lebih banyak makan snek sejak wabak itu. Walaupun 88% orang mengatakan bahawa mereka telah makan makanan ringan di rumah mereka dalam tempoh dua minggu sebelumnya, hanya 44% telah melakukannya di tempat kerja atau tempat belajar, 14% semasa berulang-alik dan 9% di lokasi OOH lain.
“COVID-19 telah memberi kesan negatif kepada pasaran makanan untuk pergi. Walau bagaimanapun, semasa kita bergerak ke arah 'normal seterusnya', makan semasa bergerak akan bertambah relevan sekali lagi," kata Olivia Placzek, penganalisis penyelidikan dengan Mintel.
Terdapat konsensus bahawa COVID-19 telah menyebabkan orang Eropah menunjukkan minat yang lebih terhadap snek yang lebih baik untuk anda (BFY). Sekali lagi, penyelidikan pengguna Mintel menyokong perkara ini, dengan 55% daripada makanan ringan Jerman mengatakan mereka kebanyakannya cuba memilih snek yang sihat dan 48% mencari versi snek kegemaran mereka yang lebih sihat terutamanya menarik.
“Keutamaan pengguna untuk produk label bersih, populariti makanan ringan berprotein tinggi dan diet berasaskan tumbuhan mungkin merupakan [trend BFY] yang paling berpengaruh pada hari ini. Hari ini, pengguna terus mencari alternatif snek yang lebih sihat yang dibuat dengan lebih banyak bahan semula jadi, kurang bahan tiruan, kurang gula dan kurang natrium. Ini terutamanya kerana kebanyakan orang mempunyai gaya hidup yang lebih tidak aktif semasa wabak dan kesedaran mereka tentang bagaimana pelbagai penyakit kronik boleh mengurangkan peluang mereka untuk hidup jika mereka terjejas oleh penyakit lain, seperti COVID-19, menyebabkan orang ramai memberi perhatian yang lebih kepada kandungan pemakanan diet mereka,” kata Petar Reshovski, pengurus besar dengan penganalisis, Williams&Marshall Strategy.
“Pengguna, bukan sahaja di Eropah tetapi di seluruh dunia, beralih daripada produk snek tradisional kepada alternatif protein tinggi/rendah gula. Ini amat ketara dalam kalangan generasi muda yang sentiasa merasai tekanan masa.”
'Cara orang ramai menggunakan makanan ringan juga sedang berkembang, dengan pengguna yang lebih muda lebih cenderung menggunakan makanan ringan yang lebih sihat sebagai pengganti makanan. “Oleh kerana kesuntukan masa, snek berprotein tinggi semakin dianggap sebagai pengganti makanan yang sesuai.
Di samping itu, garis antara waktu siang menjadi kabur apabila melibatkan tabiat pemakanan pengguna, yang beralih daripada hidangan bersaiz penuh kepada snek tengah hari yang lebih kerap,” kata Reshovski.
Ia adalah gambaran yang sama di kebanyakan pasaran Eropah, tetapi masih terdapat beberapa perbezaan antara Timur dan Barat yang mungkin disebabkan oleh kemampuan. Jadi snek organik lebih menonjol di pasaran Barat, sebagai contoh.
Laporan terbaru Euromonitor menyokong idea ini bahawa orang Eropah Timur semakin berminat dengan snek yang lebih sihat, dengan syarat kuasa perbelanjaan mereka menyokongnya: “Walaupun trend kesedaran kesihatan mungkin tidak berkembang dengan baik seperti di kawasan lain di dunia, ia masih mempengaruhi makanan yang enak. makanan ringan di Eropah Timur... Dalam satu pihak, orang mungkin keberatan untuk makan beberapa produk, contohnya kerepek kentang, kerana kandungan lemak dan garam yang tinggi, terutamanya dengan berat badan berlebihan atau obes yang mungkin memburukkan lagi kesan virus pada orang yang kontrak COVID-19. Sebaliknya, ini mungkin melihat mereka memilih produk yang lebih sihat dalam pasaran yang sama, seperti kacang dan biji, sayur-sayuran dan kerepek nadi atau popcorn, atau beralih kepada beberapa versi baharu yang lebih sihat yang menarik bagi produk sedia ada yang semakin muncul di pasaran, cth dengan kadar garam atau lemak yang dikurangkan, dibakar daripada digoreng semasa pengeluaran, atau dibuat menggunakan bahan semula jadi.”
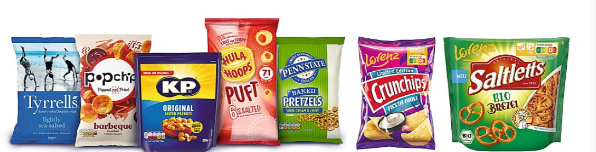
'Atas: KP Snacks menganggarkan bahawa pada masa perundangan HFSS UK diperkenalkan, lebih 200 SKU dan satu perempat daripada portfolionya akan menjadi bukan HFSS.
Pada tahun 2028, Lorenz menjadi pembuat snek Jerman pertama yang menggunakan Nutri-Score pada peknya, bermula dengan pretzel Saltletts, kerepek Rohscheiben dan flip kacang Erdnusslocken.
Di bawah: Menjelang 2025, Walkers berkata separuh jualan sneknya akan datang daripada produk bukan HFSS atau produk dalam bahagian 100 kalori atau kurang.
Penyelidikan Griffith menunjukkan bahawa pengguna di seluruh lembaga sanggup membayar premium untuk snek yang lebih sihat, dengan syarat mereka tidak dijangka berkompromi dengan rasa. 75% daripada mereka yang ditinjau berkata mereka berminat dengan kerepek yang lebih sihat dan 17% akan membayar lebih. Untuk pretzel bilangannya ialah 66% dan 15%, popcorn menunjukkan, 64% dan 14% dan 63% orang berminat dengan tortilla yang lebih sihat dan 14% akan membayar tambahan. "Pengambilan utama daripada ini ialah mencari jauh untuk menggabungkan kesihatan dan rasa akan memacu pertumbuhan," kata Skidmore.
Malah, lebih 95% pengguna yang ditinjau bercita-cita untuk makan secara sihat sedikit sebanyak, tetapi snek BFY bermakna perkara yang berbeza kepada orang yang berbeza, dengan tumpuan beralih untuk memadankan kebimbangan khusus orang ramai. Sebagai contoh, Griffith mendapati bahawa 16% orang mencari makanan ringan untuk menyokong kesejahteraan mental mereka, 25% mahukan produk untuk menyokong matlamat pengurusan berat badan mereka dan 30% mahukan rangsangan tenaga daripada makanan mereka.
'Syarikat itu juga menemui variasi antara pasaran negara yang berbeza.
"Pengguna Perancis mengejar lemak yang berkurangan dan semuanya semula jadi," kata Skidmore. “Ini semua tentang penyingkiran, pengurangan atau penyingkiran. Sebaliknya, Sepanyol sangat besar dalam faedah tambahan - lebih banyak serat, lebih banyak protein. Ini secara amnya selaras dengan budaya makanan Sepanyol. Jerman adalah satu lagi yang menarik: Terdapat kecenderungan yang sangat kuat ke arah kemampanan di Jerman.”
Satu lagi rujukan daripada tinjauan Griffith ialah hampir dua pertiga (64%) pengguna sudah berpandukan maklumat pemakanan dalam pek apabila memilih makanan ringan, manakala perkadaran yang lebih tinggi mencari Nutri-Score C atau setara. Ini membawa dengan baik kepada pemacu besar pembangunan BFY ~ peraturan yang lain.
PERGERAKAN PENGAWAL
“Sejak sedekad lalu, organisasi dan kerajaan antarabangsa terkemuka telah terlibat dalam pembangunan persekitaran yang lebih sihat dan menyokong langkah dasar untuk mencapai kesihatan yang lebih baik di Eropah. Jadi, tidaklah menghairankan bahawa negara di seluruh rantau ini sedang berusaha untuk menangani jumlah lemak, gula dan garam yang tinggi dalam makanan dan minuman di Eropah,” kata Reshovski.
“Pada awal tahun 2022, Pertubuhan Kesihatan Sedunia mengumumkan pelancaran inisiatif baharu yang dirujuk sebagai Rangkaian Pengurangan Gula dan Kalori untuk menggalakkan diet yang lebih sihat di seluruh Wilayah Eropah WHO… Sementara itu, kerajaan British memperkenalkan undang-undang baharu untuk menyekat promosi Produk HFSS mengikut harga volum dan lokasi, dalam talian dan di kedai di England.”
Langkah-langkah HFSS dijangka berkuat kuasa pada bulan Oktober, tetapi kebimbangan terhadap inflasi di UK telah menyaksikan kerajaan menekan butang jeda buat masa ini. Walaupun begitu, momok peningkatan sekatan telah menyaksikan pemimpin pasaran memulakan program intensif NPD dan perumusan semula di UK.
Di EU, kebimbangan yang paling mendesak ialah pengenaan terancang pelabelan pemakanan dan profil pemakanan pek hadapan (FOP) yang diselaraskan.
“Dalam rangka Strategi Farm to Fork EU, Suruhanjaya Eropah kini juga merancang untuk menyerahkan, menjelang akhir tahun 2022, cadangan untuk skim pelabelan pemakanan pek hadapan mandatori yang diselaraskan dan untuk penetapan profil nutrien untuk menyekat promosi makanan tinggi garam, gula dan/atau lemak. Penetapan profil pemakanan boleh menjamin tahap perlindungan pengguna yang tinggi, kerana ia akan memperkenalkan ambang untuk lemak, garam dan gula, di atas mana produk tidak akan dibenarkan menggunakan tuntutan kesihatan atau pemakanan,” kata Reshovski.
Sekali lagi, ini telah membawa kepada kerja pembangunan yang bergelora, kali ini dengan tujuan untuk menyampaikan produk yang boleh mencapai skor yang baik dalam apa jua skim yang akhirnya diterima pakai. Nutri-Score adalah pesaing yang kuat, tetapi ia menghadapi kritikan kuat daripada sesetengah pihak dan penerimaannya bukanlah satu kesimpulan yang boleh diketepikan.
"Secara keseluruhannya, dalam jangka sederhana, makanan ringan dijangka akan terjejas oleh pelaksanaan lebih banyak langkah dasar yang kini sedang direka oleh kerajaan di seluruh rantau ini," kata Reshovski.
KISAH KELESTARIAN
Walaupun kemampanan tidak berkaitan secara langsung dengan BFY, sikap 'lebih baik untuk saya, lebih baik untuk planet' sering menyaksikan kedua-dua sikap pengguna itu seiring, terutama dalam kalangan pengguna yang lebih muda. Organik adalah contoh yang baik, menurut Placzek: "Makanan organik dilihat sebagai lebih sihat dan selamat daripada produk konvensional. Setiap kali terdapat ketakutan makanan atau ketakutan kesihatan, pengguna melihat kepada pencegahan penyakit dan menambah baik pemakanan. Selain daripada unsur subjektif kualiti unggul, pengguna akan memberi perhatian kepada impak pengeluar organik terhadap persekitaran tempatan mereka, ekonomi negara dan kesihatan planet ini.”
Di Perancis, 46% pembeli organik membeli produk kerana mereka menganggap produk itu lebih baik untuk alam sekitar, manakala 44% pembeli organik di Poland memilih produk organik atas sebab kesihatan dan 23% peminat Jerman menyamakan produk organik dengan keselamatan makanan yang tinggi, didapati Mintel.
"Arah aliran kemampanan merentasi keseluruhan dalam makanan ringan," mengesahkan Lyons Wyatt. “Di Jerman, ia mungkin Fairtrade, bebas hamba, bebas buruh kanak-kanak, asal usul boleh dikesan atau penanaman pokok yang terikat dengan pembelian. Di UK, pertumbuhan nilai produk Fairtrade mengatasi prestasi barangan runcit dan kami juga telah melihat bahawa tuntutan 100% Bebas Hamba juga semakin meningkat.”
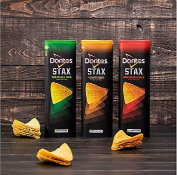
atau boleh terbiodegradasi menjelang 2025.
"Dalam pembungkusan, kami melihat peningkatan penggunaan bahan alternatif seperti bahan kompos penghalang tinggi dan kertas."
PRINSIP KESENANGAN
Oleh itu, pengguna tertarik kepada produk BFY dengan kelayakan kemampanan, tetapi itu tidak menjawab soalan paling penting: Mengapa orang ramai menggunakan snek yang lazat sama sekali? Placzek menyerlahkan penyelidikan Mintel yang menunjukkan bahawa sebab paling popular di kalangan pengguna Jerman adalah 'untuk merawat diri saya sendiri', yang dipetik oleh 45% responden. Ini diikuti pada 39% oleh kedua-dua 'untuk memuaskan keinginan' dan 'untuk memuaskan kelaparan'.
Dalam erti kata lain, syarikat tidak boleh melupakan hakikat bahawa snek pada akhirnya adalah tentang keseronokan. Makanan ringan perlu melakukan lebih banyak beban berat untuk mengekalkan perhatian kita hari ini, berpendapat 'Skidmore: “Kami sentiasa menggunakan telefon dan iPad kami menikmati banyak masa skrin. Deria rasa kita mempunyai banyak lagi kerja yang perlu dilakukan untuk menarik perhatian kita. Perisa yang tajam dan kuat menjadi lebih penting akibatnya.”
DALAM TALIAN DAN SALURAN
“Membeli-belah dalam talian telah mempengaruhi hampir semua segmen FMCG dalam dua tahun kebelakangan ini dan hari ini gelagat membeli-belah terus berkembang. Ramai pengguna Eropah mempunyai pengalaman yang secara umumnya positif dengan pesanan dan penghantaran barangan runcit dalam talian, yang bermaksud bahawa ini adalah trend yang akan kekal di sini," kata Reshovski.
Untuk kategori produk yang secara tradisinya bergantung kepada sebahagian besar jualannya pada pembelian impulsif, hakikat bahawa pengguna mungkin meninggalkan kedai batu dan mortar demi kedai dalam talian mungkin menimbulkan kebimbangan. Bagaimanapun, Reshovski berhujah bahawa menukar saluran tidak terbukti sebagai ancaman yang dijangkakan oleh sesetengah pihak.
“Dengan penggunaan saluran jualan dalam talian yang semakin meningkat, orang Eropah juga telah membuat lebih banyak pembelian secara dalam talian. Bagi kebanyakan orang, makanan ringan menjadi pengganti makanan biasa dan cara untuk menyuburkan badan, bukan sekadar hidangan yang memanjakan. Jadi, ada beberapa perkara yang boleh disimpulkan. Pertama, pembelian impulsif beralih kepada e-dagang dan tidak akan hilang, jadi hari ini ia hanya menjadi salah satu daripada beberapa cara pengguna boleh membeli produk snek. Kedua, disebabkan gaya hidup generasi muda yang sibuk dan pilihan mereka yang lebih kuat untuk waktu makan yang fleksibel, pengguna tidak mungkin berhenti menjamu selera,” katanya.
Walau bagaimanapun, sesetengah peruncit perlu berada pada kedudukan yang lebih baik untuk bertindak balas terhadap peningkatan dalam permintaan dalam talian, yang memerlukan infrastruktur yang betul untuk mengikuti perubahan jangkaan. Kebangkitan Perdagangan Pantas di kawasan bandar adalah contoh.
"Kami melihat kemudahan yang ditakrifkan semula terima kasih kepada peralihan dalam penggunaan di rumah," kata Lyons Wyatt. “Terdapat perubahan mutlak dalam cara pengguna mengambil makanan ringan kerana mereka melakukan lebih banyak di rumah berbanding sebelum ini kerana model kerja hibrid. Keselesaan dahulu bermaksud kemudahan untuk dalam perjalanan, tetapi kini ia sebenarnya kemudahan untuk semasa dalam perjalanan dan di rumah.”
"Banyak peruncit tradisional, seperti DIA dan Kaufland, telah menjalin perkongsian komersial dengan syarikat penghantaran cepat untuk mempercepatkan perkhidmatan dan memperluaskan daya tarikan mereka kepada pengguna yang lebih muda," kata Reshovski.
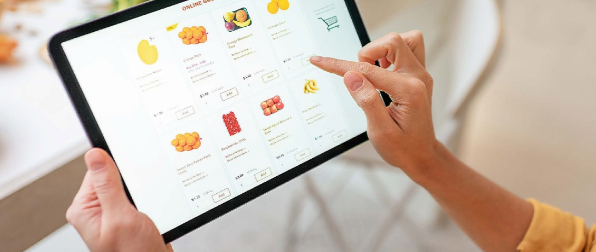
Menurut Kantar Worldpanel, jualan dalam talian FMCG menyumbang 7.6% daripada semua FMCG di United Kingdom, 6.2% di Perancis dan hanya 2.4% di Sepanyol. Ini meletakkan negara-negara Eropah jauh di belakang rakan-rakan Asia mereka. Di Korea Selatan (20.3 %) dan hina (15.2 %), sahamnya jauh lebih tinggi.
“Di Sepanyol, rangkaian pasar raya DIA telah mencapai persetujuan dengan platform penghantaran makanan Uber Eats untuk melancarkan perkhidmatan pengedaran baharu untuk produk makanan, kebersihan dan penjagaan diri. Di UK, Sainsbury's menjalin kerjasama dengan Deliveroo, yang membolehkan pelanggan mengakses beribu-ribu produk daripada Sainsbury's dan menghantarnya dalam masa kira-kira 20 minit."
Walaupun peralihan kepada dalam talian dan Q-Commerce ini mungkin menunjukkan arah perjalanan, adalah penting untuk menyedari bahawa ia kekal sebagai sebahagian kecil daripada gambaran keseluruhan, seperti yang dijelaskan oleh Euromonitor: "Dengan orang yang terperangkap di rumah lebih daripada biasa, e-dagang muncul sebagai saluran membeli-belah semasa pandemik. Walau bagaimanapun, makanan ringan berperisa kekal tersedia secara meluas dalam rangkaian kedai runcit yang luas, dengan pengguna cenderung lebih daripada biasa untuk mengambil pembelian makanan ringan lazat mereka semasa membeli-belah runcit, memandangkan mereka cuba meminimumkan perjalanan ke kedai yang berbeza kerana virus itu. Ini bermakna, walaupun jualan dalam talian mencatat pertumbuhan jualan dan saham yang kukuh pada tahun 2020, mereka masih hanya menyumbang 5% daripada jumlah nilai runcit serantau, malah bahagian itu merosot sedikit pada tahun 2021. Saluran e-dagang dibangunkan dengan baik di UK , tetapi masih hanya menyumbang kurang daripada 10% daripada keseluruhan jualan di sini pada 2021.”
Euromonitor jelas bahawa kebanyakan membeli-belah runcit – termasuk untuk makanan ringan – masih berlaku dalam konteks kedai fizikal: “Di antara mereka, pasar raya, pasar raya besar dan pendiskaun menyumbang 68% daripada jualan nilai runcit di rantau ini pada 2021, meningkat kepada 81% untuk peruncit runcit moden secara keseluruhan. Walaupun pembelian impulsif snek lazat melalui kedai serbaneka, peruncit depan dan peruncit kecil bebas kekal penting, pembelian makanan ringan semakin dimasukkan dalam perjalanan membeli-belah mingguan di kedai yang lebih besar di seluruh Eropah Barat. Pasar raya sahaja menyumbang 72% daripada jualan makanan ringan yang lazat di Belanda, sebagai contoh.
TEKANAN INFLASI.
Setakat ini, begitu positif, tetapi momok inflasi boleh mengganggu rancangan terbaik pengeluar makanan ringan, menurut Lyons Wyatt: “Ini bukan yang pertama dan bukan inflasi terakhir yang akan kita lihat tetapi yang ini sangat berbeza. Tidak pernah wujud konvergensi faktor pemacu inflasi sebegitu sejak kemelesetan besar pada tahun 1920-an. Tenaga, COVID, penamatan sokongan kerajaan, kekurangan bahan dan kekurangan komponen, jurang buruh, kos penghantaran, gangguan pengangkutan, kehabisan stok, kenaikan harga komoditi dan permintaan pengguna yang tidak sekata adalah semua faktor yang membawa kepada kos input yang jauh lebih tinggi.” Dia menambah bahawa perang Ukraine juga mempunyai kesan besar terhadap ketersediaan bahan secara umum dan produk organik khususnya.
Placzek bersetuju bahawa inflasi akan menjadi tajuk utama dalam beberapa bulan akan datang: “Walaupun COVID-19 telah menjadi pengaruh dominan terhadap tingkah laku pengguna sejak dua tahun lalu, pada 2022, penekanan akan semakin diberikan pada kos sara hidup. Pasaran yang berbeza menghadapi cabaran mereka sendiri, tetapi harga tenaga yang tinggi, permintaan pengguna yang kukuh dan gangguan rantaian bekalan bermakna bahawa inflasi adalah isu global. Kenaikan harga mendorong peningkatan tabiat membeli-belah yang bijak dan penelitian yang lebih mendalam terhadap corak perbelanjaan.”
Penyelidikan Mintel menunjukkan bahawa menjelang 2021, 41% rakyat Jerman telah menyatakan mereka membuat senarai beli-belah dan mematuhinya dan 36% mengatakan bahawa kos sara hidup mendorong mereka untuk menukar produk berjenama dengan label pasar raya yang setara.
“Ini semua bermakna bahawa inflasi akan meningkat di Eropah dan ia juga semakin meningkat di AS. Kami sangat prihatin bukan sahaja tentang mendapatkan produk di rak tetapi juga tentang pengguna mampu membelinya,” lanjut Lyons Wyatt.
Dia memberi amaran bahawa pengilang perlu mempertimbangkan kebaikan dan keburukan kenaikan harga dan bila untuk melaksanakannya: "Saya sedar terdapat peningkatan kos besar-besaran hanya untuk mendapatkan bahan-bahan dan untuk pembungkusan dan pengangkutan, tetapi kita juga perlu menimbang itu terhadap semua jualan yang anda mungkin rugi.”
“Rancang untuk meningkatkan intensiti promosi kerana pengguna sedang mencari tawaran. Kami semua cuba untuk memanjangkan dolar kami dan anda benar-benar mahu menyasarkan kohort setia anda dan menyelaraskan komunikasi anda dengan mereka.
Apabila ia datang kepada inovasi, fokus pada inovasi pertambahan margin dan faedah pembinaan ekuiti untuk menyokong harga yang lebih tinggi. Apabila inflasi menggigit, tambahkan pek peringkat permulaan pada Tange anda untuk mengelakkan pengguna terpaksa pergi. Jadi anda mungkin telah menawarkan nilai yang lebih besar melalui] perkongsian pek sebelum ini, kini anda juga memerlukan pek kecil.”
“Inflasi yang tinggi memaksa orang ramai menukar tabiat membeli-belah di kedai runcit. Memandangkan ramai orang Eropah mengambil berat tentang harga makanan, beberapa perkara utama yang dijangkakan termasuk pengurangan dalam bilangan perjalanan ke kedai runcit, keutamaan yang lebih tinggi untuk pilihan yang lebih murah (yang sudah berlaku), termasuk produk berlabel persendirian, dan banyak lagi. berhibur di rumah,” setuju Reshovski.
“Harga komoditi makanan dijangka terus melonjak, bermakna kemampuan mampu milik akan menurun. Jadi, kita boleh menjangkakan penurunan tertentu dalam jualan bagi beberapa kategori. Permintaan pengguna untuk makanan ringan berprotein tinggi dan lebih sihat dijangka kurang responsif terhadap kenaikan harga, kerana pengguna Eropah, terutamanya mereka dari negara Barat, dijangka tidak akan berkompromi dengan makanan sihat. Sebaliknya, kerepek kentang dan tortilla, sebagai contoh, lebih berkemungkinan terjejas oleh inflasi yang semakin pantas.”
Beliau juga menyatakan bahawa inflasi tidak mencecah semua pasaran Eropah pada tahap yang sama - sekurang-kurangnya setakat ini. Kenaikan harga makanan di negara seperti Perancis adalah kurang daripada 3%, berbanding kenaikan lebih daripada 10% di beberapa negara Eropah Timur pada suku pertama 2022. Ini bermakna pengguna Eropah Timur mungkin lebih sensitif terhadap perubahan harga yang berlaku ke hadapan.
Tidak mengejutkan, Euromonitor menjangkakan inflasi akan memberikan peluang untuk label peribadi: “Walaupun pengguna cenderung mencari jenama yang dicuba dan dipercayai semasa krisis seperti wabak, label peribadi terus menyumbang satu perempat daripada jualan makanan ringan yang lazat, meningkat kepada 38% dalam kacang, biji dan campuran jejak."
“Label peribadi secara amnya berjaya seiring dengan inovasi terkini merentas snek yang lazat, malah sesetengah peruncit menawarkan produk label peribadi premium, dan, memandangkan tekanan yang dikenakan oleh COVID-19 ke atas pendapatan boleh guna untuk sesetengah isi rumah, mereka kekal sebagai pilihan popular semasa pandemik. Produk label peribadi biasanya sepadan dengan jenis berjenama dari segi kualiti, sementara masih dijual pada harga unit yang lebih rendah.”
KE MANA SETERUSNYA?
Walaupun makanan ringan yang lazat tidak dapat mengelakkan semua cabaran besar dan ketidakpastian yang menanti untuk perniagaan Eropah, peramal masih percaya terdapat ruang yang tidak penting untuk berkembang.
Angka Kantar menunjukkan sebabnya. Malah di UK, yang merupakan pasaran terbesar di Eropah untuk snek berperisa, mereka masih menduduki hanya 6% daripada jumlah 'bahagian perut'. Perkadaran ini berbeza mengikut umur, memuncak pada 8.8% dalam kalangan kanak-kanak berumur 10-15 tahun dan secara beransur-ansur turun semula kepada 4.8% dalam kalangan mereka yang berumur 55-64 dan hanya 3.6% untuk lebih 65s.
Jika rekod lampau industri adalah sesuatu yang perlu dinilai, nampaknya satu pertaruhan yang baik bahawa walaupun halangan geopolitik semasa perlu mengambil sedikit cara untuk mengenepikan industri makanan ringan yang lazat.
Ringkasan Kentang Global
Lima cerita, harga, amaran penyakit dan acara teratas. Pagi hari bekerja, tiada pengiklanan.
Dipautkan dalam bahan ini
- Seksyen
- Produk pemprosesan kentangBerita
Cerita-cerita yang berkaitan

Argentina: Pasar Borong Patagonia Menyokong Kentang Tempatan untuk Mengurangkan Kos Pengangkutan
India: Pek Cip Lebih Besar Harganya Sehingga 44% Lebih Tinggi Setiap Gram Daripada Pek ₹20


